MyBank nei casinò non AAMS: cosa funziona, cosa no, e cosa ti costa
 Available in US
MyBank promette un bonifico immediato, irrevocabile e protetto dall’autenticazione forte della tua banca. Sembra la quadratura del cerchio per chi vuole depositare in un casinò non AAMS senza passare da carte di credito o crypto. La realtà, come spesso accade in questo mercato, è più stretta: dei dieci operatori presi in esame, solo due non AAMS (22Bet e SpinBetter) confermano MyBank tra i metodi bancari. Gli altri sono crypto-only, oppure MyBank non risulta disponibile. E il prelievo? Non passa da MyBank in nessun caso.
Questa pagina copre il perimetro reale: come funziona davvero MyBank, quali operatori non AAMS lo accettano, cosa cambia rispetto ai concessionari ADM, e quali tutele perdi scegliendo un sito offshore. Dati verificati alla data di 9 Settembre 2026 rispetto ai registri Curaçao Gaming Control Board, ADM e fonti di settore.
MyBank nei casinò online: cos’è e perché conviene usarlo
Cos’è MyBank e come funziona
MyBank è un circuito di pagamento bancario gestito da PRETA, società con sede a Milano, che trasforma un bonifico SEPA in un’operazione istantanea e pre-compilata. Non devi inserire IBAN, importo o causale: il casinò (o qualunque merchant) genera un ordine di pagamento, tu vieni reindirizzato al portale della tua banca, confermi con le tue credenziali di home banking, e il saldo arriva in tempo reale. La definizione ufficiale di MyBank.eu è asciutta: «un semplice e sicuro metodo di pagamento online basato su bonifico bancario immediato e irrevocabile».
Il meccanismo funziona perché MyBank poggia su due standard europei: PSD2, la direttiva sui servizi di pagamento che ha aperto le API bancarie, e SCA, l’autenticazione forte del cliente. La SCA non è un’aggiunta: è già integrata nel flusso, perché la conferma avviene dentro l’ambiente della banca, dove l’autenticazione a due fattori è obbligatoria per legge. Questo significa che il casinò non vede mai le tue credenziali, non vede il PIN della carta, e non riceve dati sensibili: riceve solo la conferma che il bonifico è partito.
Il circuito copre oltre 220 banche e Payment Service Provider in Italia e in Europa, incluse le principali banche retail. Per un giocatore italiano, questo significa che quasi qualsiasi conto corrente può diventare una fonte di deposito per un casinò online, senza dover richiedere carte aggiuntive o passare da wallet digitali.
Come depositare con MyBank nei casinò online
Il flusso operativo è lineare e si completa in genere sotto il minuto, dal click sulla cassa alla comparsa del saldo giocabile.
- Selezioni MyBank dall’elenco dei metodi di deposito nella cassa del casinò
- Inserisci l’importo (il casinò ti mostra il minimo, di solito 10 €)
- Scegli la tua banca dall’elenco delle banche aderenti al circuito
- Vieni reindirizzato al portale della tua banca, dove l’ordine di pagamento è già pre-compilato
- Confermi con le credenziali di home banking, completi la SCA (OTP, biometria o altro fattore)
- Torni sul sito del casinò con il saldo già accreditato
Una barriera che alcuni lettori segnalano: non tutte le banche sono nel circuito, e alcune (tipicamente le banche online pure) possono avere flussi di autenticazione leggermente diversi. Ma con oltre 220 istituti aderenti, la probabilità di trovare la propria banca è alta.
MyBank Pay, bonifico e carta: le opzioni di pagamento collegate
MyBank convive con altri strumenti bancari senza sovrapporsi. Il bonifico SEPA tradizionale resta un’alternativa: è più lento (1-3 giorni lavorativi), ma funziona anche con banche fuori dal circuito MyBank ed è spesso l’unica via per i prelievi nei casinò. La carta di debito (e la carta virtuale generata da alcune app bancarie) resta un’opzione diffusa, ma nei casinò non AAMS è meno comune di MyBank.
MyBank Pay è l’evoluzione del circuito verso l’e-commerce generalista: stesso meccanismo, ma integrato in portafogli digitali e app bancarie come metodo «one-click». Per il gaming il vantaggio è limitato: il flusso classico via reindirizzamento al portale bancario è già sufficientemente rapido. La distinzione importante è un’altra: MyBank non è un bonifico SEPA ordinario, perché l’irrevocabilità e l’immediatezza lo rendono più simile a un pagamento carta, ma con i limiti di quest’ultima (solo deposito nella maggior parte dei casinò) e con la copertura bancaria di un bonifico.
Casinò non AAMS con MyBank: cosa offrono (e cosa ti manca)
AAMS, ADM e non AAMS: cosa significano davvero
ADM, l’Agenzia delle Dogane e dei Monopoli, è il regolatore statale del gioco in Italia. Il nome AAMS (Amministrazione Autonoma dei Monopoli di Stato) è quello storico, ancora nell’uso comune, ma l’ente è confluito nell’ADM con la riforma del 2012. Scrivere «ADM (ex AAMS)» alla prima menzione è la forma che un lettore italiano riconosce.
Una concessione ADM non è una licenza generica: è un titolo rilasciato tramite gara pubblica, con durata di nove anni e costo di circa 7 milioni di euro. Il Decreto Legislativo 41/2024 ha riordinato il settore del gioco a distanza, e nel settembre 2025 ADM ha assegnato 52 concessioni a 46 operatori, riducendo il mercato da 93 domande. La platea legale è dunque piccola, verificabile, e ogni sito che espone il numero di concessione ADM è un operatore autorizzato. Tutti gli altri, per definizione, sono «non AAMS».
Un operatore non AAMS, dunque, non è un operatore privo di licenza in senso assoluto: può avere una licenza Curaçao, MGA Malta, Anjouan, o nessuna licenza di gioco riconosciuta. Quello che gli manca è la concessione italiana, e con essa il perimetro di tutele che quella concessione porta con sé: RUA, limiti di deposito obbligatori, ispezioni ADM, foro legale italiano.
Le licenze dei casinò non AAMS: Curaçao, Malta (MGA) e Anjouan
La licenza più diffusa tra i casinò non AAMS è quella di Curaçao eGaming, rilasciata dalla Curaçao Gaming Control Board. È una licenza storica, riconosciuta, ma con un livello di supervisione molto diverso da quello ADM: i controlli sul gioco responsabile, sull’AML e sulla segregazione dei fondi dei giocatori sono meno stringenti. SpinBetter, ad esempio, opera con la licenza OGL/2024/228/0604, rilasciata a Sprut Group B.V., una società con sede a Curaçao.
La licenza MGA (Malta Gaming Authority) offre tutele più vicine allo standard europeo, con obblighi su segregazione dei fondi, audit e gestione dei reclami. Ma tra gli operatori che accettano MyBank e raggiungono il mercato italiano, le licenze MGA sono rare.
L’Anjouan Gaming Authority è una licenza emergente, con costi contenuti e un quadro regolatorio più recente. CoinCasino opera con la licenza ALSI-142311005-FI2, registrata però in Costa Rica, il che aggiunge un livello di complessità: la licenza di gioco è anjouanese, ma la società che la detiene è costaricana.
Un caso a parte è BetPanda, che secondo le verifiche pubbliche non detiene alcuna licenza di gioco riconosciuta: la registrazione di Star Bright Media S.R.L. in Costa Rica è un atto societario, non una concessione di gioco. Su un operatore così il giocatore non ha nemmeno l’ombrello (seppur limitato) di una giurisdizione estera.
La ricarica MyBank sui siti non AAMS: chi la offre davvero
La copertura MyBank tra i casinò non AAMS è più stretta di quanto il keyword lasci intendere. Dei dieci operatori esaminati in questa guida, solo due non AAMS confermano MyBank tra i metodi bancari: 22Bet e SpinBetter. Gli altri sei non AAMS (Stake, TG.Casino, Lucky Block, CoinCasino, Jackbit, BetPanda) sono crypto-only o accettano solo metodi fiat limitati, e MyBank non risulta disponibile.
Il motivo è tecnico e commerciale insieme. MyBank richiede un’integrazione con il circuito bancario SEPA, un conto di regolamento in euro, e una relazione con banche o Payment Service Provider. Un operatore crypto-first, nato per spostare BTC e USDT, non ha questa infrastruttura e non la costruisce per un singolo metodo. L’equazione è semplice: più un operatore non AAMS è orientato al crypto, meno probabilità c’è di trovarci MyBank.
Per chi cerca esplicitamente MyBank su un sito non AAMS, il set reale è ristretto a 22Bet e SpinBetter. Le recensioni che promettono «decine di casinò non AAMS con MyBank» stanno gonfiando un mercato che, in questo momento, non è così ampio.
Cosa cambia per il giocatore italiano
Già dal primo minuto di gioco su un sito non AAMS, il giocatore italiano opera in una cornice diversa. Non c’è obbligo di impostare un limite di deposito alla registrazione, perché quel vincolo è imposto dalla concessione ADM, non dalla piattaforma. Non c’è verifica identità secondo gli standard ADM: molti non AAMS chiedono documenti solo al primo prelievo o sopra certe soglie, e alcuni (come CoinCasino) dichiarano di non richiedere KYC per importi standard.
Non c’è collegamento al RUA, il Registro Unico degli Autoesclusi: un giocatore che si è autoescluso tramite ADM non è protetto quando apre un conto su un sito offshore. Non c’è supervisione ADM: le ispezioni, i controlli antiriciclaggio, le verifiche sulla segregazione dei fondi sono affidate alla licenza estera, con gradi di intensità molto diversi. E non c’è foro legale italiano: in caso di controversia (prelievo rifiutato, conto chiuso, fondo confiscato), il giocatore deve fare riferimento alla giurisdizione della licenza del casinò, con costi e tempi che rendono il ricorso spesso impraticabile.
I rischi concreti: niente RUA, niente tutele, blocco DNS
Tre rischi misurabili, non opinioni. Il primo è l’autoesclusione inefficace: un giocatore iscritto al RUA, che ha scelto di non giocare per un periodo definito, può aprire un conto su un non AAMS e giocare senza alcun blocco. Il meccanismo di protezione più forte a disposizione del giocatore italiano smette di funzionare oltre il perimetro ADM.
Il secondo è l’assenza di garanzia sui fondi. Un operatore ADM è obbligato a segregare i fondi dei giocatori, con conti dedicati che non possono essere toccati in caso di insolvenza. Un operatore non AAMS può o meno farlo, secondo la propria licenza e la propria policy. Se l’operatore fallisce o decide unilateralmente di chiudere conti, il giocatore non ha uno strumento pubblico di recupero.
Il terzo è il blocco DNS. ADM mantiene una blacklist di domini non autorizzati, e gli ISP italiani la applicano. Questo significa che i siti non AAMS sono routinariamente irraggiungibili dall’Italia senza VPN, e che l’accesso può interrompersi da un giorno all’altro, indipendentemente dal saldo del giocatore. Per un operatore con prelievi crypto da 5-10 minuti, scoprire che il sito è bloccato proprio nel momento in cui vuoi prelevare non è uno scenario teorico.
Crypto, anonimato e verifica: l’altro volto dei casinò non AAMS
La maggior parte dei non AAMS recensiti è crypto-only, e non per caso. Quattro dei sei non AAMS non-MyBank (Lucky Block, CoinCasino, Jackbit, BetPanda) accettano esclusivamente criptovalute: BTC, ETH, USDT, e a volte 12-21 valute diverse. L’assenza di KYC, presentata come «anonimato» o «no documenti», è una caratteristica commerciale, ma anche un’assenza di tutele.
MyBank, essendo un pagamento bancario tracciato, si colloca all’estremo opposto: ogni transazione è riconducibile a un conto corrente nominativo, con identità verificata dalla banca. Per un giocatore che cerca MyBank su un non AAMS, il trade-off è strutturale: si sceglie un operatore che integra il sistema bancario SEPA (perché offre MyBank), e si accetta un livello di tracciabilità e di formalità più alto rispetto al crypto-only. Ma si accetta anche un quadro di tutele diverso, perché l’operatore stesso, in quanto non AAMS, non offre le protezioni che il giocatore ha sui concessionari ADM.
Il trade-off anonimato vs protezione, in questo mercato, è reale: più un operatore è anonimo, meno tutele offre, e viceversa. MyBank è uno degli strumenti che riduce l’anonimato, ma non azzera il divario di tutele.
Bonus dei casinò non AAMS con MyBank: perché il tuo bonus 2026 vale meno di quanto credi
Bonus di benvenuto: quanto valgono davvero
Il bonus di benvenuto è il gancio commerciale dei casinò non AAMS, e i numeri in vetrina sono imponenti: Lucky Block offre un 200% fino a €10.000, CoinCasino spinge fino a $30.000 equivalenti in crypto, TG.Casino arriva a 10 ETH più free spin. Il 22Bet, tra gli operatori con MyBank confermato, offre un più modesto 100% fino a €300, con wagering 50x.
Il valore effettivo di un bonus è determinato dal rapporto tra cifra promessa e requisiti per sbloccarla. Un 200% fino a €10.000 con wagering x25 (Lucky Block) richiede un volume di puntate enorme prima che il saldo bonus diventi prelevabile, e viene pagato in 10 tranche progressive: il 10% si sblocca ogni volta che il giocatore ha puntato 6 volte il deposito iniziale. Un 100% fino a €300 con wagering 50x (22Bet) è più basso come cifra, ma il moltiplicatore è doppio, quindi il volume di scommesse necessario è comparabile.
La parola «fino a», in un bonus, è una clausola che merita attenzione. Il 200% fino a €10.000 significa che il casinò raddoppia il deposito fino a un massimo di €10.000 di bonus, ma il giocatore deve depositare almeno €5.000 per raggiungere il tetto, e poi soddisfare il wagering sull’intero importo (deposito + bonus). Su Lucky Block, con deposito minimo di €20, il bonus effettivo per la maggior parte dei giocatori è il 200% di €20, ovvero €40.
Bonus senza deposito e free spin: chi li offre con MyBank
I bonus senza deposito, dove il casinò accredita un importo (o giri gratis) senza che il giocatore depositi nulla, sono rari tra i non AAMS. Jackbit offre 100 free spin senza deposito sul primo versamento di almeno $50: tecnicamente è un bonus gated al deposito, ma il fatto che i free spin non richiedano wagering (le vincite hanno un 10x e un tetto di $100) lo rende una delle offerte più leggere sul mercato.
Lucky Block include 200 free spin nel pacchetto di benvenuto, e SpinBetter offre free spin inclusi, ma i dettagli (wagering, validità, massimali) non sono sempre trasparenti nelle fonti pubbliche. Tra gli operatori con MyBank confermato, 22Bet non sembra offrire free spin specifici per i depositanti MyBank al di fuori delle promozioni generali.
Distinguere tra free spin con wagering e free spin senza wagering è la differenza che conta. Un free spin con wagering richiede di rigiocare le vincite un certo numero di volte prima di poterle prelevare: un free spin da €1 con wagering 40x richiede €40 di puntate. Un free spin senza wagering accredita le vincite come saldo reale, prelevabile dopo l’eventuale verifica del conto. Jackbit è tra i pochi a offrire la seconda formula, ma con un deposito minimo di $50 e un massimale di $100 sulle vincite da FS, il valore reale è limitato.
Wagering, validità e massimali: i termini che contano
Tre numeri trasformano un bonus da «interessante» a «irrealizzabile», e sono wagering, validità e massimali di prelievo.
Il wagering indica quante volte il giocatore deve rigiocare il bonus (o il deposito + bonus) prima di poter prelevare. Lucky Block chiede x25 sul deposito, Jackbit chiede 10x sulle vincite da free spin, 22Bet chiede 50x sul bonus casinò, BetPanda chiede 80x in 7 giorni. La forbice è enorme, e su BetPanda il moltiplicatore combinato con la validità di 7 giorni rende il bonus di fatto impossibile da convertire per la maggior parte dei giocatori.
La validità è il secondo vincolo. BetPanda dà 7 giorni, Jackbit dà 7 giorni sui free spin, Lucky Block non ha una validità fissa ma sblocca il bonus in tranche progressive, e 22Bet non ha una validità chiaramente specificata per il bonus casinò. Una validità breve combinata con un wagering alto significa che il giocatore deve puntare molto in poco tempo, il che espone a perdite rapide.
Il massimale sulle vincite da bonus è il terzo vincolo, e taglia i free spin. Jackbit limita le vincite da FS a $100, una cifra che controbilancia l’assenza di wagering sui giri ma rende il bonus comunque contenuto.
Deposito e prelievo con MyBank: il deposito è istantaneo, il prelievo no
Il problema del prelievo: MyBank è solo un metodo di ricarica
MyBank non supporta il prelievo nella maggior parte dei casinò, ADM e non AAMS. La conferma arriva dalla guida di CasinoItaliani.it, esplicita: «Nella maggior parte dei casinò ADM, MyBank è disponibile esclusivamente come metodo di ricarica. Se depositi con MyBank, dovrai solitamente prelevare le tue vincite tramite un Bonifico Bancario tradizionale». Lo stesso vale per i non AAMS che accettano MyBank: il deposito arriva in un secondo, il prelievo richiede un bonifico SEPA tradizionale, con tempi da 2 a 5 giorni lavorativi, oppure un metodo alternativo.
La ragione è tecnica. MyBank è progettato come flusso di pagamento «pull», dove l’utente autorizza un bonifico dal proprio conto verso il merchant. Il percorso inverso, dal casinò al giocatore, non è nello standard del circuito. I casinò che vogliono offrire un prelievo «bancario» devo usare il bonifico SEPA classico, che è più lento e richiede la verifica del conto del giocatore.
Conseguenza pratica: chi deposita con MyBank deve pianificare un metodo di prelievo separato, e verificarne la disponibilità prima del primo deposito, non quando le vincite sono già sul conto.
Alternative per il prelievo: bonifico, crypto e altri canali
Il bonifico SEPA tradizionale è l’alternativa più diffusa, con tempi da 2 a 5 giorni lavorativi una volta approvata la richiesta. La verifica KYC al primo prelievo è standard: documento d’identità, prova di residenza, e a volte prova del metodo di pagamento usato per il deposito.
La crypto è l’alternativa più rapida sugli operatori che la accettano: CoinCasino dichiara prelievi in 5-10 minuti su 21 valute, e questo è il vantaggio competitivo principale dei crypto-only. Ma chi ha depositato con MyBank su un operatore non AAMS (22Bet, SpinBetter) potrebbe non avere crypto come opzione di prelievo, e dover passare dal bonifico.
La carta di debito come metodo di prelievo è rara nei non AAMS, più comune sugli ADM. I portafogli elettronici (Skrill, Neteller) sono accettati da alcuni operatori ma non da tutti, e spesso sono esclusi dai bonus di benvenuto.
L’importo minimo di prelievo non è standardizzato nel settore, e varia da €10 a €50 a seconda dell’operatore. Anche questo è un dato da verificare alla cassa, non sui materiali promozionali.
Concessioni, sicurezza e tutele: la protezione che hai (e quella che perdi)
Concessione ADM: cosa garantisce al giocatore italiano
Una concessione ADM attiva porta con sé cinque tutele concrete, operative dal primo deposito. La prima è l’obbligo di limite di deposito: alla registrazione, il giocatore è tenuto a impostare un limite settimanale o mensile, e quel limite è gestito dal sistema del concessionario sotto supervisione ADM. Non è un tetto nazionale, ma un parametro individuale che il giocatore definisce e che ADM verifica.
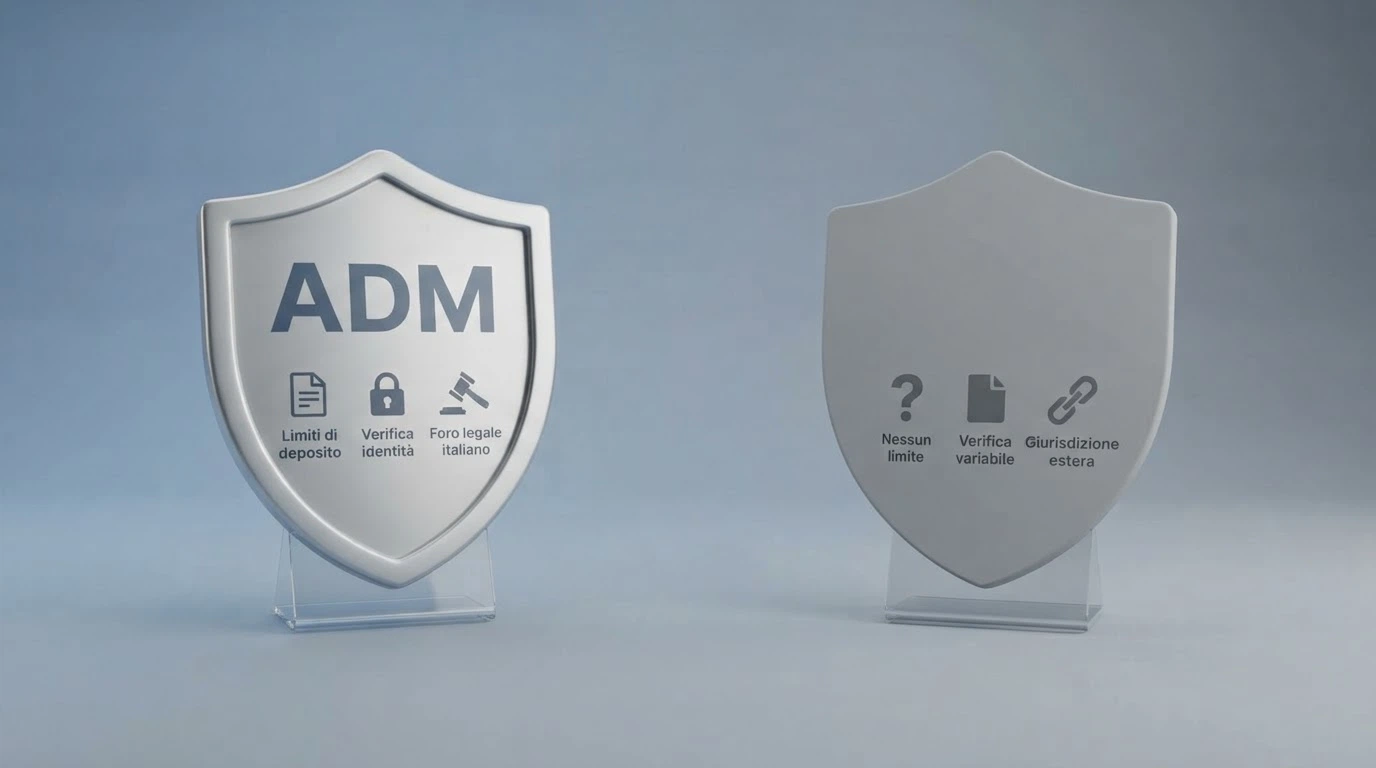
La seconda è la verifica identità: ogni concessionario deve verificare documento, età (maggiorenne) e identità prima del primo prelievo, in conformità con la normativa antiriciclaggio. La terza è il collegamento al RUA, il Registro Unico degli Autoesclusi: un giocatore iscritto al RUA non può aprire conti o giocare su nessun operatore ADM.
La quarta è la supervisione continua: ADM ha raddoppiato le ispezioni nel 2025, con verifiche su AML, integrità del software di gioco, segregazione dei fondi, e correttezza delle promozioni. La quinta è il foro legale italiano: in caso di controversia, il giocatore può rivolgersi alla giurisdizione italiana, con costi e tempi realistici, e ADM interviene come mediatore o sanzionatore.
La concessione, ricordiamolo, costa circa €7 milioni e dura nove anni. Non è una formalità: è un filtro economico e regolatorio che esclude, in partenza, operatori non in grado di sostenere l’impegno finanziario e di conformarsi alla disciplina italiana.
Il Registro Unico degli Autoesclusi (RUA) e i casinò non AAMS
Il RUA è lo strumento di protezione più forte a disposizione del giocatore italiano. Operativo dal 2018 su infrastruttura Sogei, il registro blocca l’accesso a tutte le piattaforme con concessione ADM e alle sedi fisiche (casinò, sale scommesse, bingo) sul territorio italiano. Dal 1° febbraio 2026, il RUA ha aggiunto due modalità più fini: l’autoesclusione da un singolo concessionario, e l’autoesclusione da una specifica famiglia di gioco, senza bloccare tutto il resto.
Gli operatori non AAMS sono totalmente fuori dal RUA. Un giocatore che si è autoescluso tramite ADM, e che ha scelto di non giocare per un periodo definito, può aprire un conto su un sito offshore e giocare senza alcuna restrizione. Non c’è un registro equivalente a livello internazionale che un operatore non AAMS sia obbligato a consultare.
Questa è la differenza più misurabile tra ADM e non AAMS, e la più rilevante per chi ha scelto (o vorrebbe scegliere) l’autoesclusione come strumento di tutela. Un’iscrizione al RUA protegge il giocatore su Bet365, Sisal e altri 50 concessionari. Non lo protegge su 22Bet, SpinBetter, o qualsiasi altro operatore offshore.
Gioco responsabile: risorse, numeri e aiuto in Italia
I numeri del gioco problematico in Italia vengono dalla prima indagine epidemiologica dell’Istituto Superiore di Sanità, pubblicata nel 2018 e ancora oggi il dato più citato. Circa 1,5 milioni di italiani adulti, il 3% della popolazione adulta (1 persona ogni 39), hanno un rapporto problematico con il gioco d’azzardo. Su circa 18 milioni che hanno giocato almeno una volta nell’ultimo anno, circa 13 milioni giocano in modo «sociale», circa 2 milioni hanno un profilo a basso rischio, e circa 1,4 milioni rientrano nella categoria dei giocatori problematici. Non esiste un dato ISS più recente, e la stima del 2018 è il riferimento ancora in uso nel 2026.
Il Telefono Verde Nazionale per le problematiche legate al Gioco d’Azzardo (TVNGA), gestito dall’ISS, è il punto di contatto principale: numero gratuito e anonimo 800 558 822, attivo nei giorni feriali dalle 10:00 alle 16:00. Sisal offre inoltre un servizio di terapia online gratuito in collaborazione con FeDerSerD (Federazione Italiana degli Operatori dei Dipartimenti e dei Servizi delle Dipendenze), accessibile tramite gioca-responsabile.it. L’autovalutazione è disponibile su giocoresponsabile.info e sul portale ADM.
Queste risorse funzionano per chiunque, anche per chi gioca su operatori non AAMS. Il RUA, invece, no: e questa è la ragione per cui l’autoesclusione su un sito offshore non esiste come strumento paragonabile a quello ADM.
Cosa manca nei casinò senza concessione ADM: il confronto onesto
| Tutela | Con concessione ADM | Senza concessione ADM |
|---|---|---|
| Autoesclusione RUA | Attiva su tutti i 52 concessionari | Non collegata al RUA |
| Limiti di deposito | Obbligatori alla registrazione | Non obbligatori, a discrezione dell’operatore |
| Verifica identità | Obbligatoria prima del primo prelievo | Variabile, spesso solo sopra soglie o al prelievo |
| Foro legale | Giurisdizione italiana | Giurisdizione della licenza estera (Curaçao, Anjouan) |
| Supervisione pubblica | ADM con ispezioni periodiche | Autorità estera con gradi diversi di intensità |
| Blocco del sito | No, il sito è legale | Sì, blocco DNS routinario dagli ISP italiani |
| Pubblicità bonus | Vietata dal Decreto Dignità | Nessun vincolo, marketing aggressivo |
| Tutela su vincite | Imposta unica a carico dell’operatore, vincite non tassate per il giocatore | Dipende dalla licenza e dalla policy dell’operatore |
Questa tabella non è un giudizio morale. È un inventario di differenze verificabili: il RUA, i limiti, la verifica, il foro, la supervisione, il blocco, la pubblicità, la tassazione. Ogni riga è la risposta a una domanda che il lettore può porsi prima di aprire un conto: «qui sono protetto, o no?».
Giochi, live e mobile nei casinò non AAMS: più scelta, meno tutele
Giocare da mobile: browser, app e compatibilità
I casinò non AAMS con MyBank non offrono app native su Google Play o App Store, e non perché non vogliano: le policy anti-gambling di Apple e Google escludono le app di gioco con denaro reale in Italia, o le limitano pesantemente. L’accesso da mobile avviene via browser, su siti responsive ottimizzati per smartphone.
Il flusso MyBank su mobile funziona perché è indipendente dal dispositivo: il reindirizzamento al portale bancario avviene nel browser (o nella webview dell’app del browser), e l’autenticazione SCA viene gestita dall’app bancaria del giocatore, che è separata dal casinò. In pratica, l’esperienza mobile è fluida: si apre il casinò nel browser, si seleziona MyBank, si atterra sulla banca, si conferma, si torna al casinò con il saldo.
Alcuni operatori offrono APK scaricabili dal proprio sito, aggirando gli store. È una pratica comune, ma aggiunge un livello di complessità (permessi Android, aggiornamenti manuali) che non sempre vale la pena. Il browser, nella maggior parte dei casi, è l’opzione più pulita.
Slot machine, roulette e giochi da tavolo
L’offerta di giochi sui casinò non AAMS con MyBank è ampia. 22Bet integra provider come NetEnt, Microgaming, Pragmatic Play, Evolution, Betsoft, Play’n GO: è un catalogo che copre slot di alta qualità (Starburst, Gonzo’s Quest, le produzioni Pragmatic), jackpot progressivi, e tavoli da casinò con RNG. SpinBetter, dal canto suo, offre Pragmatic Play, Evolution, Microgaming, NetEnt, EGT: una combinazione simile, con l’aggiunta di EGT per le slot.
Roulette europea e francese, blackjack, baccarat e game show sono disponibili in modalità RNG su entrambi gli operatori. La copertura dei tavoli è comparabile a quella dei concessionari ADM, e talvolta superiore per varianti e titoli meno diffusi sui siti regolati. Il catalogo giochi non è il punto in cui i non AAMS differiscono dagli ADM: i provider sono gli stessi, le slot sono le stesse. La differenza è nella cornice regolatoria, non nel palinsesto.
Live casino con croupier dal vivo
Il live casino è dove Evolution e Pragmatic Play Live dominano, anche sui siti non AAMS. La qualità dello streaming HD, l’interfaccia localizzata, e la varietà di tavoli (roulette, blackjack, baccarat, game show come Crazy Time o Monopoly Live) è comparabile tra operatori ADM e non AAMS che integrano gli stessi provider.
22Bet e SpinBetter offrono entrambi Evolution, e la copertura live include le varianti principali: roulette europea, blackjack classico e con side bet, baccarat squeeze, e i game show più popolari. La differenza tra RNG e live è che nel live il risultato è determinato da un croupier reale e da un flusso video, non da un generatore di numeri casuali certificato. La sensazione è più «fisica», il ritmo è diverso, e la trasparenza percepita è maggiore.
Modalità demo e free-play: provare senza rischiare
La modalità demo è disponibile su molti non AAMS, ma spesso solo dopo la registrazione. La logica è duplice: da un lato, le slot sono prodotti commerciali che i provider non vogliono regalare in demo aperta a chi non è nemmeno un potenziale cliente; dall’altro, la registrazione permette all’operatore di profilare il giocatore.
Per testare un gioco senza rischiare denaro, la demo è utile ma limitata. Non è disponibile per il live casino, dove ogni mano costa una puntata reale. E una demo, per quanto realistica, non riproduce la volatilità emotiva del gioco con soldi veri: il giocatore che pensa di «testare» una slot in demo per capire se è adatta a sé sta facendo un test di gradimento, non di comportamento.
I provider di giochi: Pragmatic Play, Evolution, NetEnt e gli altri
I provider di giochi non distinguono gli operatori ADM dai non AAMS: Pragmatic Play, Evolution, NetEnt, Microgaming, Play’n GO, Hacksaw, Nolimit City, Push Gaming, EGT, Betsoft lavorano con entrambi i segmenti. Lucky Block, che non accetta MyBank, ha un catalogo che include Pragmatic Play, Evolution, Hacksaw, Nolimit City, Push Gaming: gli stessi nomi che si trovano su qualsiasi operatore ADM.
Questo significa che il giocatore che sceglie un non AAMS non sta scegliendo giochi diversi: sta scegliendo una cornice regolatoria diversa per gli stessi giochi. La differenza nel catalogo tra operatori dipende dalle scelte commerciali di ciascun operatore (quali slot mettere in homepage, quali escludere, quali promuovere), non dal fornitore. È un punto che le recensioni di mercato spesso sorvolano: il palinsesto non è il vantaggio, il rischio regolatorio è la variabile.
Nuovi casinò, tendenze 2026 e classifica: chi accetta MyBank e chi no
I nuovi arrivi del 2026
I lanci di nuovi casinò non AAMS nel 2026 si sono concentrati sul crypto, non sul banking SEPA. La traiettoria è coerente con i numeri di mercato: EBA Clearing ha registrato oltre 1,4 milioni di transazioni MyBank nel settore gaming nel 2024, con una crescita del 28% rispetto all’anno precedente, ma la crescita è trainata dagli operatori ADM, dove MyBank è integrato nelle casse dei concessionari storici.
I nuovi operatori non AAMS che aprono nel 2026 nascono crypto-first, perché il costo di integrazione di un circuito bancario come MyBank (conto di regolamento SEPA, KYC bancario, gestione dei chargeback) è superiore al beneficio percepito. MyBank resta concentrato sugli operatori con integrazione SEPA consolidata, e i non AAMS che lo offrono sono gli stessi di due o tre anni fa: 22Bet e SpinBetter.
Per chi cerca MyBank su un non AAMS, il mercato non è in espansione: è stabile, con due nomi.
Tendenze 2026: regolamentazione, crypto e pagamenti
Tre forze stanno ridisegnando il perimetro dei casinò non AAMS in Italia. La prima è la revisione del Decreto Dignità, in discussione presso ADM e Ministero dell’Economia, con un modello pubblicitario «controllato» proposto e una revisione programmata per fine 2026. Al momento, però, nessuna decisione è stata presa, e il divieto quasi totale di pubblicità e sponsorizzazione del gioco d’azzardo, in vigore dal 2018, resta l’unica cornice. La sanzione è del 20% del valore pubblicitario, e comunque non inferiore a €50.000 per infrazione.
La seconda è la crescita dei pagamenti crypto, che erode la quota dei metodi bancari tradizionali nel segmento non AAMS. MyBank cresce del 28% in volume, ma quel volume si concentra sugli ADM; sui non AAMS il crypto è la direttrice principale.
La terza è il rafforzamento dei controlli ADM: nel 2025 le ispezioni sono raddoppiate, e il blocco DNS sui domini non autorizzati è applicato con maggiore regolarità. Il mercato legale si consolida (52 concessioni, 46 operatori), il mercato illegale si restringe ma non scompare.
I 10 casinò recensiti nel 2026: chi accetta MyBank e chi no
| Operatore | Licenza | MyBank accettato? | Bonus di benvenuto | Deposito minimo | Wagering |
|---|---|---|---|---|---|
| 22Bet | Curaçao eGaming | Sì | 100% fino a €300 | €10 | 50x |
| SpinBetter | Curaçao OGL/2024/228/0604 | Sì | 100% fino a €300+ | — | — |
| Stake | Curaçao | Non confermato | 200% fino a €1.000 sport / 25€ senza deposito + 100% fino a €1.000 casinò | €10 | 6x (sport) |
| TG.Casino | Curaçao | Non confermato | 200% fino a 10 ETH + free spin | — | — |
| Jackbit | Curaçao | Non confermato | 100 FS senza wagering | $50 | 10x su vincite FS |
| Lucky Block | Curaçao | No (crypto-only) | 200% fino a €10.000 + 200 FS | €20 | x25 |
| CoinCasino | Anjouan ALSI-142311005-FI2 | No (crypto-only) | 200% fino a $30.000 + 50 FS | — | 60x |
| BetPanda | Nessuna (Costa Rica) | No (crypto-only) | 100% fino a 1 BTC + 10% cashback | €10 | 80x |
| Bet365 | ADM concessione n. 15241 | Sì | Fino a €200 | €5 | — |
| Sisal | ADM concessione n. 15007 | Sì | Fino a €500 + free spin | €5 | — |
Solo quattro operatori su dieci accettano MyBank: due non AAMS (22Bet e SpinBetter) e due concessionari ADM (Bet365 e Sisal). Degli altri sei, due (Stake e TG.Casino) non hanno MyBank confermato, e quattro (Jackbit, Lucky Block, CoinCasino, BetPanda) sono crypto-only e non offrono MyBank in alcun caso.
22Bet: lo standard non AAMS con MyBank
22Bet è l’unico non AAMS con MyBank confermato e con specifiche complete. La licenza è Curaçao eGaming, il deposito minimo è di €10, e il bonus di benvenuto casinò è del 100% fino a €300 con wagering 50x. I provider integrati sono NetEnt, Microgaming, Pragmatic Play, Evolution, Betsoft, Play’n GO: un catalogo che copre slot di alto livello, tavoli RNG e live casino. MyBank è elencato tra i metodi bancari/SEPA.
Il limite evidente è il wagering 50x, tra i più alti tra i non AAMS con MyBank, che richiede un volume di puntate notevole prima di poter prelevare il saldo bonus. La copertura del catalogo giochi e la conferma di MyBank ne fanno l’opzione concreta per chi cerca questo specifico incrocio.
SpinBetter: MyBank sì, trasparenza da migliorare
SpinBetter è il secondo non AAMS con MyBank confermato, ma con dati mancanti su deposito minimo e wagering. La licenza è Curaçao Gaming Control Board (OGL/2024/228/0604), rilasciata a Sprut Group B.V., registrata a Curaçao con numero 149459. Il bonus di benvenuto è un 100% fino a €300+, variabile per mercato, e i provider includono Pragmatic Play, Evolution, Microgaming, NetEnt, EGT. MyBank è elencato tra i metodi bancari.
L’assenza di specifiche pubbliche su wagering e deposito minimo rende il confronto difficile. La licenza Curaçao recente (rilasciata nel 2024) è un segnale di operatività, ma non sostituisce la trasparenza che un giocatore italiano si aspetta su termini di bonus e soglie di ingresso.
Stake: il colosso globale, MyBank incerto
Stake.com è una piattaforma di portata globale, con licenza Curaçao e un’offerta bonus ampia: 200% fino a €1.000 sulle scommesse sportive, e 25€ senza deposito più 100% fino a €1.000 sul casinò. Il wagering è 6x sul bonus sport, mentre per il casinò non è specificato. Il deposito minimo è di €10.
Un punto che le recensioni superficiali spesso sorvolano: Stake ha una versione italiana ADM, Stake.it, che è un’entità regolata separata. Chi cerca «Stake con MyBank» deve distinguere tra Stake.com (Curaçao, MyBank non confermato) e Stake.it (ADM, regole italiane). L’incertezza su MyBank per Stake.com e l’esistenza di Stake.it come alternativa ADM sono entrambe informazioni che il lettore italiano deve avere prima di registrarsi.
TG.Casino: crypto-first, MyBank improbabile
TG.Casino nasce crypto-first, con un bonus di benvenuto del 200% fino a 10 ETH equivalenti più free spin, e un catalogo provider che include Pragmatic Play, Evolution, Hacksaw, Novomatic, NetEnt. MyBank non è confermato, e su una piattaforma progettata per spostare ETH e USDT la probabilità che MyBank venga aggiunto è bassa. I dettagli su wagering e deposito minimo non sono disponibili dalle fonti pubbliche.
Per chi cerca esplicitamente MyBank, TG.Casino è un nome da scartare a prescindere dal bonus. Per chi gioca in crypto, è una delle opzioni più ricche sul fronte del bonus iniziale.
Jackbit: free spin senza wagering, ma MyBank assente
Jackbit offre una delle proposte più trasparenti sul mercato non AAMS per i free spin: 100 giri senza wagering, con un requisito di 10x sulle vincite (cap a $100) e una finestra di 7 giorni. Il deposito minimo per attivare l’offerta è di $50, e la licenza è Curaçao.
Il problema, per il lettore di questa pagina, è che MyBank non è confermato. La soglia di $50 e l’assenza del circuito bancario italiano rendono Jackbit periferica rispetto al keyword. Resta un operatore interessante per chi gioca in crypto e cerca free spin senza i vincoli di wagering tipici del settore.
Lucky Block: bonus enorme, ma solo crypto
Lucky Block offre il bonus di benvenuto più generoso della classifica: 200% fino a €10.000 (fino a €25.000 con codice VIP), più 200 free spin, con wagering x25 e pagamento in 10 tranche progressive (il 10% si sblocca ogni 6x del deposito iniziale). Il deposito minimo è di €20, e i metodi accettati sono esclusivamente crypto: BTC, ETH, USDT e altre 12 valute. MyBank non è disponibile.
Per chi cerca MyBank, Lucky Block è fuori perimetro. Per chi gioca in crypto e ha un bankroll alto, è l’offerta con il tetto più alto della categoria. Il trade-off è chiaro: bonus massimo, ma solo crypto, e con un meccanismo di sblocco a tranche che diluisce il valore nel tempo.
CoinCasino: anonimato e prelievi rapidi, ma niente MyBank
CoinCasino opera con licenza Anjouan Gaming Authority (ALSI-142311005-FI2), registrata però in Costa Rica tramite Igloo Ventures SRL. Accetta 21 criptovalute, dichiara prelievi in 5-10 minuti, e una procedura standard senza KYC (verifiche solo per importi eccezionali o sospetti). Il bonus è del 200% fino a $30.000 più 50 free spin, con wagering 60x.
L’assenza di MyBank è strutturale: CoinCasino è una piattaforma crypto-only. Il vantaggio competitivo è la velocità di prelievo e l’anonimato, non la compatibilità con il banking italiano. Per chi cerca MyBank, è un nome da escludere.
BetPanda: bonus allettante, reputazione problematica
BetPanda è il caso più critico della classifica. Non detiene una licenza di gioco riconosciuta: la registrazione costaricana di Star Bright Media S.R.L. è un atto societario, non una concessione. Il bonus di benvenuto è 100% fino a 1 BTC più 10% cashback settimanale, con wagering 80x in 7 giorni. Il deposito minimo è di €10, e i metodi sono crypto-only.
Le recensioni pubbliche su BetPanda hanno un punteggio medio di circa 2,3/5, con lamentele ricorrenti su account chiusi dopo vincite e fondi confiscati. Non è un operatore su cui un lettore italiano dovrebbe aprire un conto, a prescindere dal bonus, e la sua inclusione in questa guida serve a mostrare il livello più basso del segmento non AAMS: nessuna licenza, wagering proibitivo, reputazione pubblica negativa.
Bet365: il confronto ADM con MyBank
Bet365 è il primo operatore ADM di questa guida, e il punto di riferimento legale. La concessione è la numero 15241, MyBank è accettato (solo deposito), il bonus di benvenuto arriva fino a €200 e il deposito minimo è di €5. I provider includono Playtech, NetEnt, Microgaming, Evolution, Pragmatic Play. Il RUA è attivo, i limiti di deposito sono obbligatori alla registrazione, e non c’è blocco DNS perché il sito è legale.
Bet365 non è un’alternativa «migliore» o «peggiore» di 22Bet: è un’alternativa diversa, con una cornice regolatoria completa. Per chi vuole MyBank, RUA, e foro legale italiano, Bet365 è l’opzione naturale.
Sisal: il concessionario storico con MyBank
Sisal è l’altro operatore ADM della classifica, con concessione numero 15007. MyBank è accettato (solo deposito), il bonus di benvenuto arriva fino a €500 più free spin, e il deposito minimo è di €5. I provider includono Playtech, NetEnt, IGT, Evolution, Pragmatic Play, Scientific Games: un catalogo che copre IGT, un nome meno comune sui non AAMS.
Sisal porta con sé un vantaggio specifico: il servizio di terapia online gratuito in collaborazione con FeDerSerD, accessibile tramite gioca-responsabile.it. È l’infrastruttura di gioco responsabile più completa tra gli operatori citati, e riflette la posizione di Sisal come concessionario storico con un impegno pubblico sul tema.
Metodologia: come abbiamo selezionato e valutato i casinò
Gli operatori di questa guida sono stati selezionati tra i casinò non AAMS che raggiungono il mercato italiano e tra i concessionari ADM che accettano MyBank, per offrire un confronto completo. Otto operatori non AAMS (22Bet, SpinBetter, Stake, TG.Casino, Jackbit, Lucky Block, CoinCasino, BetPanda) e due ADM (Bet365, Sisal) compongono la classifica.
Le licenze sono state verificate sui registri pubblici: Curaçao Gaming Control Board per i titolari di licenza olandese, ADM per i concessionari italiani, e i numeri di concessione o licenza sono riportati dove disponibili. Per SpinBetter, la verifica della licenza OGL/2024/228/0604 è stata effettuata su bookieranks.com/casino/spinbetter; per BetPanda, l’assenza di una licenza di gioco riconosciuta è confermata da nokycvault.com/betpanda e casinos.org/betpanda.
L’accettazione di MyBank è stata verificata tramite siti operatore, recensioni di settore (Bonusradar, znaki.fm, CasinoItaliani, CryptoNews) e liste di pagamento. Dove la verifica non ha prodotto risultati certi, l’informazione è riportata come «non confermato» o «non disponibile», senza colmarla con stime.
La valutazione degli operatori copre bonus di benvenuto, wagering, deposito minimo, provider di giochi, e reputazione pubblica. Le fonti principali sono Bonusradar, znaki.fm, CasinoItaliani, CryptoNews, NoKYCVault, ADM, e il regolatore Curaçao. I dati normativi (D.Lgs. 41/2024, RUA, Decreto Dignità, blacklist ADM) derivano dal quadro regolatorio italiano e dalle fonti ufficiali.
Casinò non AAMS e MyBank nel 2026: cosa fare (e cosa evitare)
Tre scenari coprono la maggior parte delle ricerche che portano a questa pagina.
Primo scenario: MyBank è la priorità, e le tutele contano. La scelta naturale è un concessionario ADM. Bet365 e Sisal accettano MyBank, hanno limiti di deposito obbligatori, il RUA attivo, e un foro legale italiano. Il deposito è istantaneo, il prelievo richiede bonifico (2-5 giorni), e il giocatore è protetto dal primo all’ultimo euro. Tra i 52 concessionari ADM attivi, ce ne sono altri oltre a Bet365 e Sisal che offrono MyBank, e vale la pena confrontare i bonus di benvenuto e i cataloghi provider.
Secondo scenario: il gioco non AAMS è la priorità, indipendentemente da MyBank. La scelta è ampia ma prevalentemente crypto. Lucky Block, CoinCasino, Jackbit, TG.Casino offrono bonus elevati e cataloghi provider comparabili a quelli ADM, ma funzionano in crypto. Lucky Block ha il bonus più alto (200% fino a €10.000), CoinCasino ha i prelievi più rapidi (5-10 minuti), Jackbit ha i free spin senza wagering, e BetPanda va evitato per l’assenza di licenza e la reputazione problematica. In questo scenario, MyBank non è disponibile, e il giocatore deve dotarsi di un wallet crypto.
Terzo scenario: servono entrambi, non AAMS e MyBank. Il set è ristretto a 22Bet e SpinBetter. 22Bet ha specifiche complete (bonus 100% fino a €300, wagering 50x, deposito minimo €10, MyBank confermato), SpinBetter ha MyBank confermato ma dati parziali su wagering e deposito. Nessuno dei due è una scelta «sicura» nel senso ADM del termine, ma sono gli unici operatori non AAMS che coprono il keyword.
Il trade-off legale è misurabile e personale. Su un non AAMS non c’è RUA, non c’è un limite di deposito obbligatorio, non c’è un ricorso in Italia, e il sito può essere bloccato dal DNS in qualunque momento. Non sono opinioni: sono differenze verificabili. Chi sceglie un non AAMS con MyBank accetta questo perimetro, e deve farlo con cognizione, non per caso.
In nessuno scenario questa guida raccomanda un operatore specifico: descrive cosa offre ciascuno e cosa comporta, e lascia al lettore la decisione.
Domande frequenti sui casinò non AAMS con MyBank
È possibile prelevare le vincite con MyBank da un casinò non AAMS?
No, nella maggior parte dei casi MyBank funziona solo come metodo di deposito. Per prelevare le vincite da un casinò non AAMS che ha accettato MyBank in ricarica, il giocatore deve usare un bonifico bancario tradizionale (SEPA, 2-5 giorni lavorativi) o, dove disponibile, un metodo alternativo supportato dall’operatore. La limitazione è tecnica e vale anche per i concessionari ADM come Bet365 e Sisal.
Quali sono i rischi di giocare su un casinò non AAMS senza licenza ADM?
I rischi misurabili sono tre. Primo: l’autoesclusione tramite RUA non funziona, perché gli operatori non AAMS non sono collegati al registro. Secondo: in caso di controversia (conto chiuso, prelievo rifiutato), il foro legale è quello della licenza estera, non quello italiano. Terzo: il sito può essere bloccato dal DNS degli ISP italiani in qualunque momento, rendendo conto e saldo inaccessibili senza VPN.
MyBank applica commissioni per i pagamenti ai casinò online?
No, MyBank non applica commissioni dirette al giocatore per le transazioni di pagamento. Il circuito non addebita costi né per il deposito né per l’autenticazione. Possibili costi possono arrivare dalla banca del giocatore (su bonifici istantanei oltre certe soglie) o da condizioni specifiche del casinò, ma non dal circuito MyBank stesso.
I bonus senza deposito sono disponibili nei casinò non AAMS con MyBank?
I bonus senza deposito puri (senza alcun versamento) sono rari nel segmento non AAMS con MyBank. Le offerte più vicine sono i pacchetti free spin con deposito minimo, come i 100 free spin senza wagering di Jackbit attivabili con $50, oppure i free spin inclusi nei pacchetti di benvenuto di operatori come SpinBetter o Lucky Block, che però non accettano MyBank. Tra i non AAMS con MyBank confermato, 22Bet non offre free spin dedicati ai depositanti MyBank al di fuori delle promozioni generali.
Quanto tempo impiegano i prelievi dai casinò non AAMS se deposito con MyBank?
Il tempo dipende dal metodo di prelievo scelto, non da MyBank. Il bonifico SEPA tradizionale, usato di default quando MyBank è solo deposito, richiede 2-5 giorni lavorativi dopo l’approvazione della richiesta. Sugli operatori crypto-only (Lucky Block, CoinCasino, Jackbit, BetPanda), i prelievi in criptovaluta sono più rapidi: CoinCasino dichiara 5-10 minuti. La verifica KYC al primo prelievo può aggiungere 24-72 ore.
I casinò non AAMS che accettano MyBank offrono giochi con croupier dal vivo?
Sì. 22Bet e SpinBetter, gli unici non AAMS con MyBank confermato, integrano Evolution e Pragmatic Play Live tra i provider. L’offerta live comprende roulette europea, blackjack, baccarat e game show come Crazy Time, con streaming HD e interfaccia localizzata. La qualità dello streaming è comparabile a quella dei concessionari ADM, perché i provider sono gli stessi. La differenza è nella cornice regolatoria, non nel catalogo live.
Commissioni e costi: MyBank è davvero gratuito per il giocatore?
MyBank non applica commissioni dirette al giocatore: né per il trasferimento, né per l’autenticazione. La conferma arriva dalle fonti di settore e dalle condizioni pubblicate sul sito ufficiale del circuito. Dove possono comparire costi è sul lato casinò o sul lato banca.
Il casinò, in teoria, potrebbe aggiungere una commissione sul deposito, ma non risulta una prassi diffusa tra gli operatori che accettano MyBank. La banca, dal canto suo, potrebbe applicare condizioni specifiche su bonifici istantanei (alcune lo fanno solo sopra certe soglie), quindi vale la pena verificare il proprio contratto. La conclusione operativa: per la maggior parte dei giocatori, MyBank è un metodo gratuito. Ma «gratuito» qui significa «senza costi aggiuntivi del circuito», non «senza alcun costo nel sistema»: il costo reale di un casinò non AAMS non è la commissione di pagamento, è la mancanza di tutele.
Deposito minimo con MyBank: da 5 €, 10 € o di più?
Il deposito minimo con MyBank dipende dall’operatore, non dal circuito. Tra i non AAMS che accettano MyBank, 22Bet fissa il minimo a €10, una soglia coerente con il mercato. SpinBetter non pubblica un minimo specifico per MyBank, e i dettagli vanno verificati alla cassa al momento del deposito.
Per confronto, i concessionari ADM che accettano MyBank partono da soglie più basse: Bet365 e Sisal accettano depositi da €5, una differenza che riflette la struttura del mercato regolato, dove la soglia d’ingresso è spesso usata come leva di inclusione. Su un non AAMS il minimo €10 è la norma, non un’anomalia.
Gli operatori crypto-only, anche quando pubblicizzano soglie basse, non accettano MyBank e quindi sono fuori dal perimetro di questa pagina.
Pagamenti – Metodi di pagamento
Contenuto creato dal team «Metodi di pagamento»